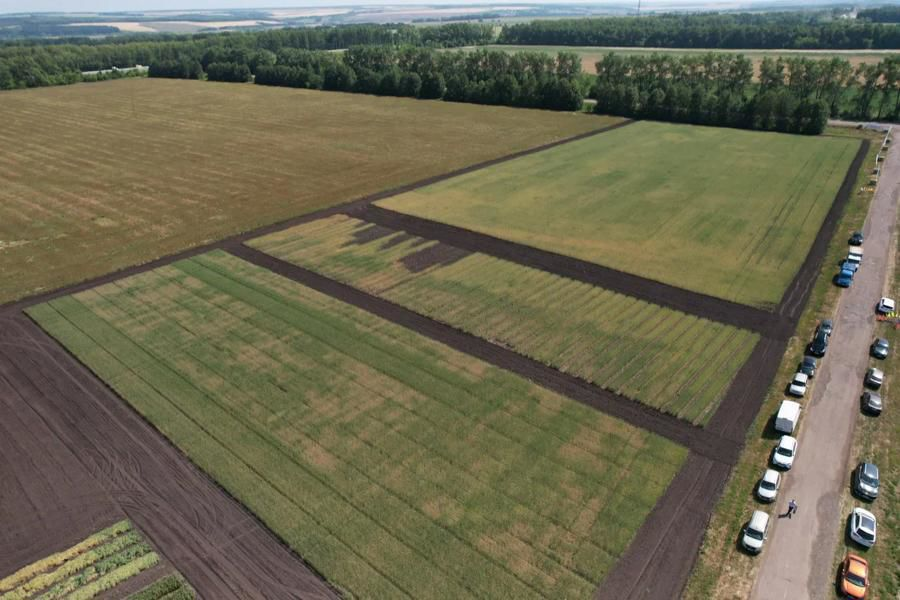
Для сельхозземель, которые используются для сельхозпроизводства, ставка налога — не больше 0,3%. Если участок используется не по назначению, ставка может достигать 1,5% — как для «прочих земель».
С 1 января 2027 года вводится новый порядок обмена информацией между системой ЕФГИС ЗСН (Единая федеральная государственная информационная система о землях сельскохозяйственного назначения) и налоговыми органами.
Приказом ФНС России от 12 января 2026 г. № ЕД-1-21/1 (приказ вступает в силу с 1 января 2027 года), утверждены:
Это значит, что налоговая будет получать данные о том, как фактически используется земельный участок, не от самого владельца, а из этой государственной системы. Сведения в налоговые органы направляет Министерство сельского хозяйства РФ (или уполномоченная организация — оператор ЕФГИС ЗСН). Если земля фактически используется для сельскохозяйственного производства, налоговые органы могут применять пониженную ставку земельного налога — 0,3%.
Обращаем внимание, что с 1 марта 2026 года правообладатели сельхозземель обязаны самостоятельно вносить данные в ЕФГИС ЗСН. Достоверность введенных данных контролируется через дистанционное зондирование Земли (спутниковый мониторинг).
Наличие и корректность сведений в системе становятся важным условием подтверждения права на льготное налогообложение. Если в ЕФГИС ЗСН нет данных о том, что ваш участок используется для сельхозпроизводства, налоговая может не увидеть оснований для льготной ставки. Также если данные в системе устаревшие или неверные, это тоже может создать проблемы. Поэтому важно, чтобы сведения о вашем участке правообладателям сельхозземель (юридические лица и ИП) самостоятельно были внесены в ЕФГИС ЗСН. До 1 января 2027 года участникам системы важно обеспечить корректность сведений в ЕФГИС ЗСН и готовность к новому порядку межведомственного обмена.
Пониженная ставка 0,3% по своей сути является льготой, предоставляемой для стимулирования использования сельхозземель по их прямому назначению. Чтобы эта льгота была применена, в налоговую должны поступить подтверждённые сведения о фактическом использовании участка. Если участки не используются по целевому назначению, предельное значение налоговой ставки определено в 1,5% как для «прочих земель».
Первоисточник: Министерство сельского хозяйства Чувашской Республики
С 1 января 2027 года вводится новый порядок обмена информацией между системой ЕФГИС ЗСН (Единая федеральная государственная информационная система о землях сельскохозяйственного назначения) и налоговыми органами.
Приказом ФНС России от 12 января 2026 г. № ЕД-1-21/1 (приказ вступает в силу с 1 января 2027 года), утверждены:
- форма представления сведений о фактическом использовании земельного участка для сельскохозяйственного производства;
- порядок её заполнения;
- электронный формат передачи данных;
- порядок представления сведений в налоговый орган.
Это значит, что налоговая будет получать данные о том, как фактически используется земельный участок, не от самого владельца, а из этой государственной системы. Сведения в налоговые органы направляет Министерство сельского хозяйства РФ (или уполномоченная организация — оператор ЕФГИС ЗСН). Если земля фактически используется для сельскохозяйственного производства, налоговые органы могут применять пониженную ставку земельного налога — 0,3%.
Обращаем внимание, что с 1 марта 2026 года правообладатели сельхозземель обязаны самостоятельно вносить данные в ЕФГИС ЗСН. Достоверность введенных данных контролируется через дистанционное зондирование Земли (спутниковый мониторинг).
Наличие и корректность сведений в системе становятся важным условием подтверждения права на льготное налогообложение. Если в ЕФГИС ЗСН нет данных о том, что ваш участок используется для сельхозпроизводства, налоговая может не увидеть оснований для льготной ставки. Также если данные в системе устаревшие или неверные, это тоже может создать проблемы. Поэтому важно, чтобы сведения о вашем участке правообладателям сельхозземель (юридические лица и ИП) самостоятельно были внесены в ЕФГИС ЗСН. До 1 января 2027 года участникам системы важно обеспечить корректность сведений в ЕФГИС ЗСН и готовность к новому порядку межведомственного обмена.
Пониженная ставка 0,3% по своей сути является льготой, предоставляемой для стимулирования использования сельхозземель по их прямому назначению. Чтобы эта льгота была применена, в налоговую должны поступить подтверждённые сведения о фактическом использовании участка. Если участки не используются по целевому назначению, предельное значение налоговой ставки определено в 1,5% как для «прочих земель».
Первоисточник: Министерство сельского хозяйства Чувашской Республики